Wypadek na drodze? Krok po kroku, jak zgłosić szkodę z OC i AC, by nie stracić pieniędzy
Pierwszy wypadek paraliżuje. Nie wiesz, co robić na miejscu zdarzenia ani jak zgłosić szkodę ubezpieczycielowi? Oto praktyczny przewodnik, który zabezpieczy Twoje prawo do odszkodowania.
 z pomocą AI Redakcja Spalinowo
|
|
8 min czytania
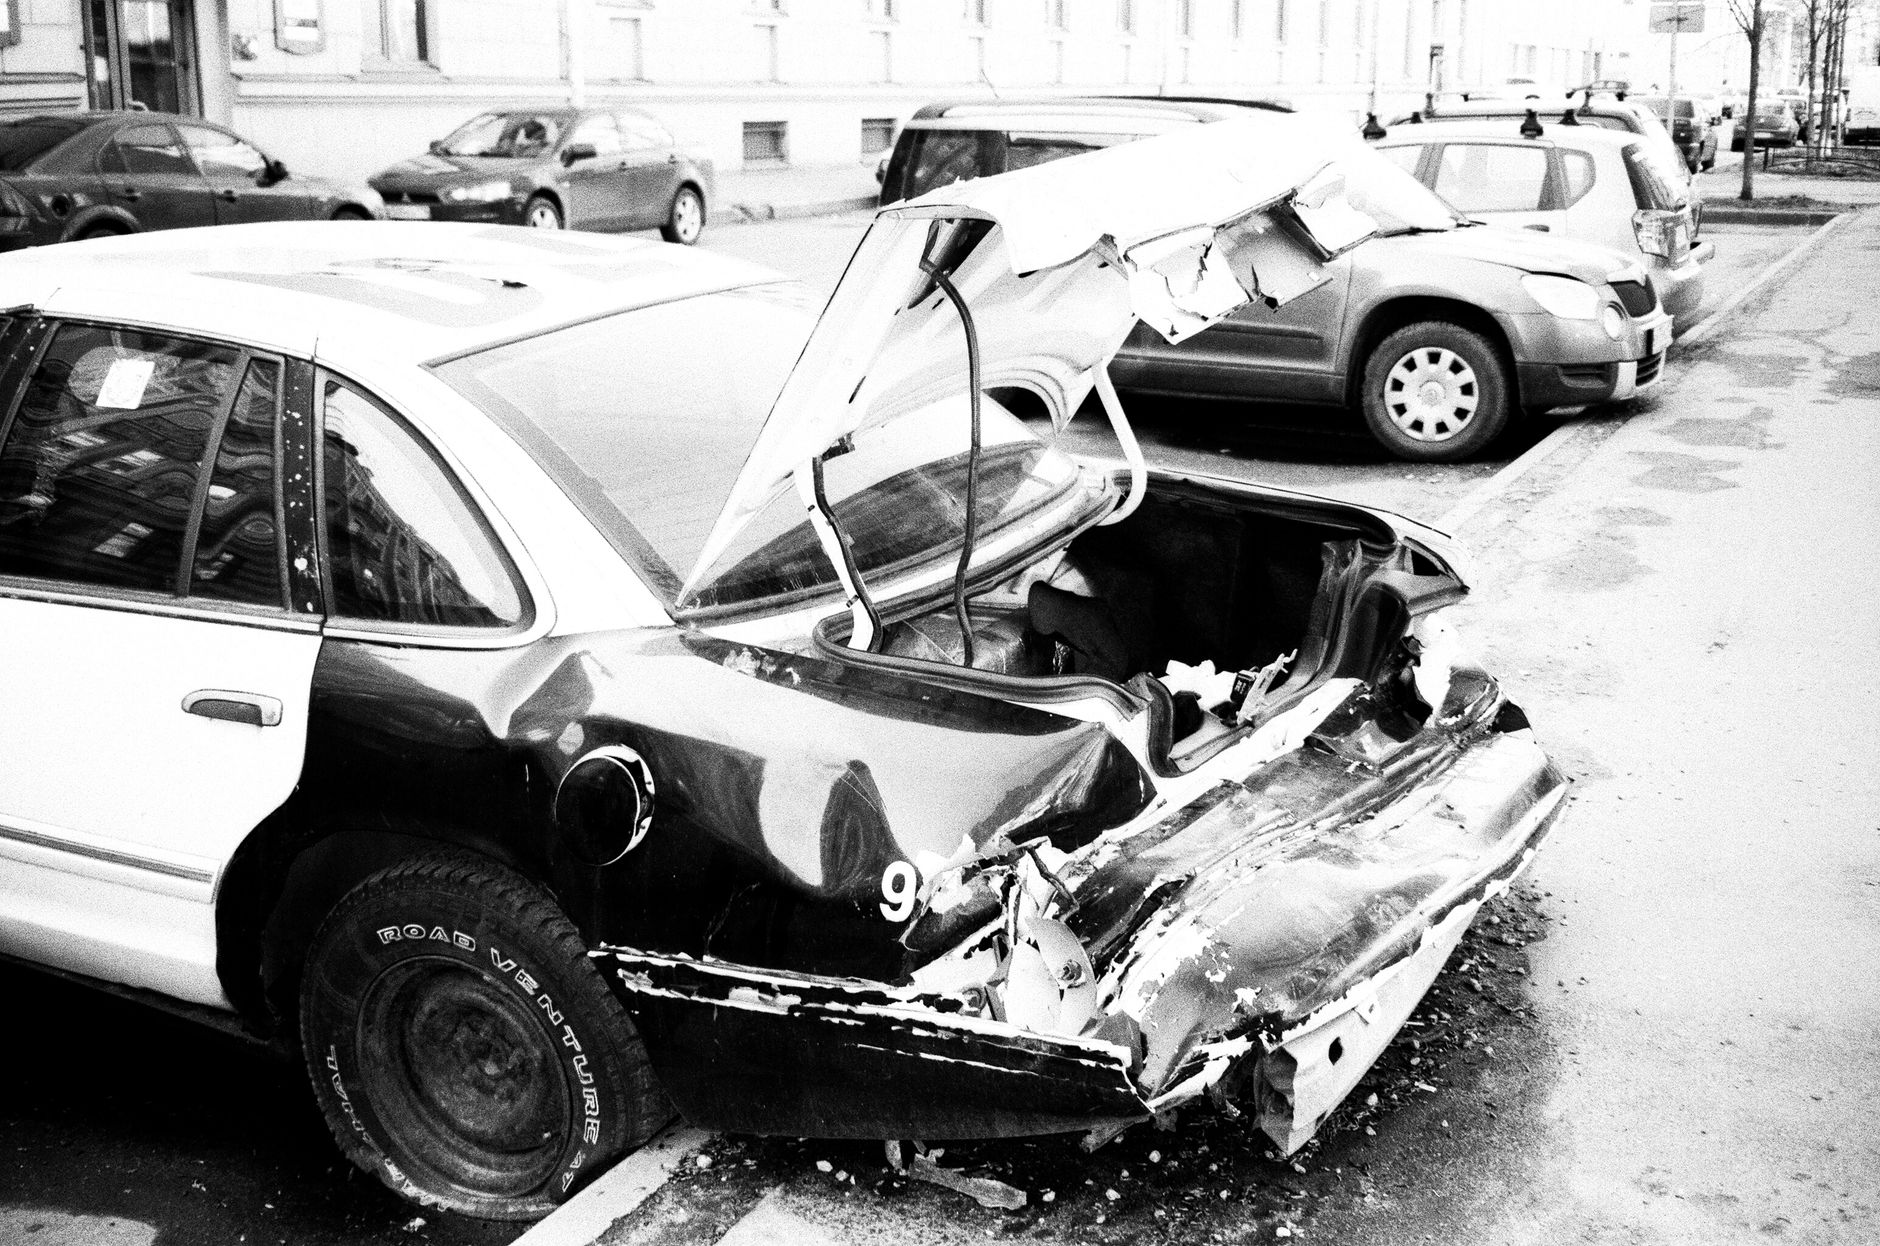
Pierwsze chwile po wypadku, czyli co zrobić na miejscu zdarzenia
Wypadek drogowy to stres i chaos. Jednak to, co zrobisz w pierwszych minutach, będzie miało ogromny wpływ na wysokość odszkodowania. Podstawą jest powiadomienie organów porządkowych, a w przypadku gdy w zdarzeniu uczestniczyły także inne pojazdy, należy spisać ich dane.
Zacznij od tego: jeśli są poszkodowani lub istnieje podejrzenie, że doszło do przestępstwa, zawiadomić policję lub inne odpowiednie organy. Nawet jeśli to tylko stłuczka na parkingu, polecamy wezwanie patrolu. Protokół policyjny to później twoja ochrona.
Co robić na miejscu wypadku konkretnie?
- Zabezpiecz miejsce zdarzenia, włącz światła awaryjne, postaw trójkąty ostrzegawcze
- Zbierz dane uczestników zdarzenia, numery rejestracyjne samochodów oraz informacje o ubezpieczeniu OC sprawcy.
- Zrób zdjęcia miejsca zdarzenia, uszkodzeń pojazdów oraz wszelkich innych istotnych szczegółów. Warto także nagrać krótki film, który będzie dodatkowym dowodem.
- Zbierz dane kontaktowe świadków zdarzenia, którzy mogą potwierdzić przebieg wypadku.
Pamiętaj: Kierowca nie powinien także dokonywać żadnych zmian i napraw w uszkodzonym aucie aż do czasu, kiedy obejrzy go przedstawiciel ubezpieczyciela. To kluczowe. Bez jej aprobaty każda naprawa może wpłynąć na wysokość wypłaty.
Jak sprawdzić ubezpieczenie OC drugiego kierowcy już na miejscu?
Na miejscu wypadku powinieneś mieć pewność, że druga strona ma ważne ubezpieczenie. Sprawdzenie polisy OC i jej ważności powinno mieć miejsce w razie każdego wypadku, stłuczki lub innego zdarzenia drogowego. Zanim sprawdzisz ważność OC, nie należy opuszczać miejsca zdarzenia. Do zweryfikowania OC będzie Ci potrzebny telefon z dostępem do internetu oraz numer rejestracyjny samochodu sprawcy.
Wejdź na stronę Ubezpieczeniowego Funduszu Gwarancyjnego i znajdź zakładkę "Sprawdzenie ubezpieczenia OC". Kliknij odnośnik "Sprawdź OC dla pojazdu". W tym miejscu będziesz musiał podać dane: numer rejestracyjny auta, dzień zdarzenia, kraj, w którym doszło do zdarzenia.
Jeśli system pokaże, że pojazd nie ma ubezpieczenia, z bardzo dużym prawdopodobieństwem nie jest on ubezpieczony. W takim wypadku wezwij policję do spisania notki o zdarzeniu.
Zgłoszenie szkody ubezpieczycielowi, czyli nie czekaj zbyt długo
To najtrudniejsza chwila psychicznie, ale musisz działać szybko. Zalecamy zgłoszenie szkody jak najszybciej, najlepiej w ciągu 24-48 godzin od zdarzenia.
W przypadku ubezpieczenia OC poszkodowanego (czyli Twojego ubezpieczenia, jeśli Ty byłeś sprawcą) terminy są inaczej surowe. W przypadku ubezpieczenia Autocasco (AC) termin zgłoszenia szkody wynosi do 7 dni od zdarzenia. Po 7 dniach ubezpieczyciel może odmówić wypłaty lub obniżyć odszkodowanie.
Jak zgłosić? Masz kilka możliwości: Możesz użyć gotowego formularza zamieszczonego na stronie internetowej, zadzwonić do swojego ubezpieczyciela, bądź poinformować o zdarzeniu w oddziale lub na piśmie. Rekomendujemy formularz online lub telefonicznie, bo zostaje ślad czasu zgłoszenia.
Dokumenty, które powinieneś przygotować do zgłoszenia
Ubezpieczyciel będzie chciał widzieć komplety papierów. Przygotuj:
- Numer polisy ubezpieczeniowej (masz go w dokumentach).
- Zdjęcia i filmy z miejsca zdarzenia, uszkodzeń pojazdów oraz wszelkich innych istotnych szczegółów.
- Prawo jazdy i dowód rejestracyjny.
- Protokół policyjny (jeśli wezwaliście policję).
- W przypadku kolizji bez udziału policji uczestnicy często sporządzają także oświadczenie o zdarzeniu drogowym.
- Dane drugiej strony, numer polisy OC sprawcy (jeśli on jest odpowiedzialny).
Ile czasu na zgłoszenie? Ważne terminy
Tutaj trzeba być ostrożnym. Jeśli Ty jesteś poszkodowanym i chcesz odszkodowanie z polisy OC sprawcy: Masz na to 3 lata od momentu powstania szkody, wynika to z Kodeksu cywilnego, który stanowi, że roszczenia z umowy ubezpieczenia przedawniają się z upływem trzech lat. Jednak to nie oznacza, że możesz czekać.
Jeśli natomiast Ty spowodowałeś wypadek i ubezpieczasz się autocasco (AC), musisz działać szybciej. Najważniejszą kwestią jest termin zgłoszenia, który wynosi zazwyczaj 3 dni, ale może być jeszcze krótszy. Sprawdź dokładnie warunki Twojej polisy, bo każde towarzystwo ubezpieczeniowe ma inny regulamin.
Rzeczoznawca a procedura likwidacji szkody
Po zgłoszeniu ubezpieczyciel wyznacza rzeczoznawcę, który obejrzy Twój pojazd. Rzeczoznawca przeprowadza oględziny auta i sporządza kosztorys naprawy określający wartość poniesionej szkody. W przypadku niewielkich uszkodzeń niektórzy ubezpieczyciele stosują uproszczoną procedurę bazującą na nadesłanych fotografiach.
To istotne: być obecny przy oględzinach i dokumentować wszystko. Nie godź się na niedoszacowanie szkody. Jeśli nie zgadzasz się z wyceną rzeczoznawcy, możesz zlecić własną ekspertyzę i poproszić o drugi głos.
Standardowy termin wypłaty to: Standardowy termin wypłaty odszkodowania wynosi do 30 dni od zgłoszenia szkody. W praktyce wiele spraw rozpatrywanych jest szybciej, szczególnie przy prostych szkodach komunikacyjnych.
OC sprawcy czy swoje AC? Która polisa zapłaci?
Jeśli Ty jesteś poszkodowanym: sprawca wypadku powinien zapłacić z jego OC. Roszczeń o zadośćuczynienie i odszkodowanie kieruje się bezpośrednio do zakładu ubezpieczeń, w którym pojazd sprawcy miał zawartą polisę OC. To ubezpieczyciel prowadzi postępowanie likwidacyjne i to on wypłaca należne świadczenia.
Ale co, jeśli sprawca nie ma ubezpieczenia albo ucieka? Wtedy wchodzi Ubezpieczeniowy Fundusz Gwarancyjny (UFG), który pokryje Twoje straty aż do pewnych limitów.
Jeśli Ty spowodowałeś wypadek: polisa OC zapłaci za szkody wyrządzone drugiej stronie. Ubezpieczenie autocasco (AC) pozwala uzyskać odszkodowanie za uszkodzenie własnego pojazdu, także wtedy, gdy kierowca sam spowodował wypadek lub kolizję. Ale musisz mieć AC. OC nie chroni Ciebie.
Najczęstsze błędy, które popychają ciebie do poniżej
Nie czekaj zbyt długo z zawiadomieniem ubezpieczyciela. W przypadku AC opóźnione zgłoszenie może skutkować obniżeniem odszkodowania lub odmową jego wypłaty.
Nie naprawiaj pojazdu bez aprobaty ubezpieczyciela, nawet jeśli Ci się spieszy. Nie usuwaj żadnych dowodów ze zdarzenia (zdjęcia są Twoją walutą). Nie zgadzaj się na pierwsze słowo rzeczoznawcy, jeśli wyczuwasz niedoszacowanie.
Jeśli w grę wchodzi duża suma (powyżej 30 tys. zł), wznów postępowanie w sądzie. Procedura sądowa jest czasochłonna, ale może Ci dać więcej niż szybka ugoda.
Podsumowanie, czyli co zapamiętać
Wypadek to nie koniec świata, ale wymaga działań w określonym porządku. Na miejscu: policja, dokumentacja, dane. Następnie: szybkie zgłoszenie ubezpieczycielowi (24-48 godzin), przygotowanie dokumentów, współpraca z rzeczoznawcą. Jeśli coś Ci się nie podoba, walcz, nie godź się biernie. Twoje ubezpieczenie to instrument ochrony, a nie przywilej ubezpieczyciela. Używaj go mądrze i aktywnie.
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie Spalinowo mają charakter informacyjny. Nie zastępują dokumentacji producenta ani konsultacji z serwisem. Naprawy i modyfikacje wykonujesz na własną odpowiedzialność, w razie wątpliwości skorzystaj z profesjonalnego warsztatu.